


وبینار از سودهای اتفاقی تا ارزیابی واقعی سیستم معاملاتی
وبینار از سودهای اتفاقی تا ارزیابی واقعی سیستم معاملاتی
بلیتهای وبینار
توضیحات
در مهارت اول، با ساختار بازارهای مالی و نحوه حرکت پول آشنا شدیم. در مهارت دوم، زبان قیمت را یاد گرفتیم و رفتار بازار را روی نمودار خواندیم. در مهارت سوم، تحلیلها را به قوانین مشخص و قابلآزمایش تبدیل کردیم. در مهارت چهارم، اصول مدیریت سرمایه و کنترل ریسک را آموختیم و در مهارت پنجم، تمام این آموختهها را در قالب یک سیستم معاملاتی منظم و مکتوب کنار هم قرار دادیم.
اما حالا که سیستم معاملاتی خود را ساختهایم، یک سوال اساسی باقی میماند: از کجا بفهمیم این سیستم واقعاً عملکرد قابلاتکایی دارد؟
ممکن است یک استراتژی در چند معامله متوالی سودآور باشد یا حتی در یک ماه بازدهی چشمگیری ثبت کند؛ اما آیا این نتایج برای قضاوت درباره کیفیت آن کافی هستند؟
واقعیت این است که چند معامله موفق لزوما به معنای داشتن یک سیستم سودآور نیست. بخشی از نتایج میتواند تحت تأثیر شرایط موقت بازار یا شانس باشد. برای ارزیابی یک سیستم باید بدانیم در تعداد کافی از معاملات، در شرایط مختلف بازار و با درنظرگرفتن هزینههای واقعی، چه عملکردی داشته است.
بسیاری از معاملهگران پس از مشاهده چند نتیجه مثبت، تصور میکنند استراتژی مناسبی پیدا کردهاند و بدون آزمایش کافی وارد معاملات واقعی میشوند. در مقابل، برخی نیز پس از چند زیان متوالی، استراتژی خود را کنار میگذارند؛ بدون اینکه بررسی کنند آیا این نتایج بخشی از رفتار طبیعی سیستم بوده یا نشانه ضعف واقعی آن است.
تفاوت یک نتیجه اتفاقی با عملکرد قابلاتکا، در شواهد و دادههایی است که پشت آن قرار دارند.
آزمایش یک سیستم معاملاتی فقط به محاسبه سود نهایی محدود نمیشود. برای ارزیابی درست باید مجموعهای از اطلاعات را بررسی کنیم:
-
چه تعداد معامله برای بررسی عملکرد سیستم ثبت شده است؟
-
آیا تمام موقعیتهای واجد شرایط بررسی شدهاند یا فقط معاملات موفق انتخاب شدهاند؟
-
نرخ برد (Win Rate) سیستم چقدر است؟
-
میانگین سود معاملات برنده و میانگین زیان معاملات بازنده چه تفاوتی دارند؟
-
امید ریاضی (Expectancy) سیستم مثبت است یا منفی؟
-
ضریب سودآوری (Profit Factor) چه چیزی درباره مجموع سودها و زیانها نشان میدهد؟
-
بیشترین افت سرمایه (Maximum Drawdown) در دوره آزمایش چقدر بوده است؟
-
هزینههایی مانند اسپرد، کمیسیون و اسلیپیج چه اثری بر نتایج دارند؟
-
آیا سیستم روی دادههای جدید نیز عملکرد مشابهی نشان میدهد؟
-
چه زمانی باید قوانین استراتژی را اصلاح کرد و چه زمانی بهتر است آن را کنار گذاشت؟
پاسخ به این پرسشها کمک میکند بهجای قضاوت احساسی درباره چند برد یا باخت، عملکرد سیستم را بر اساس شواهد قابلبررسی ارزیابی کنیم.
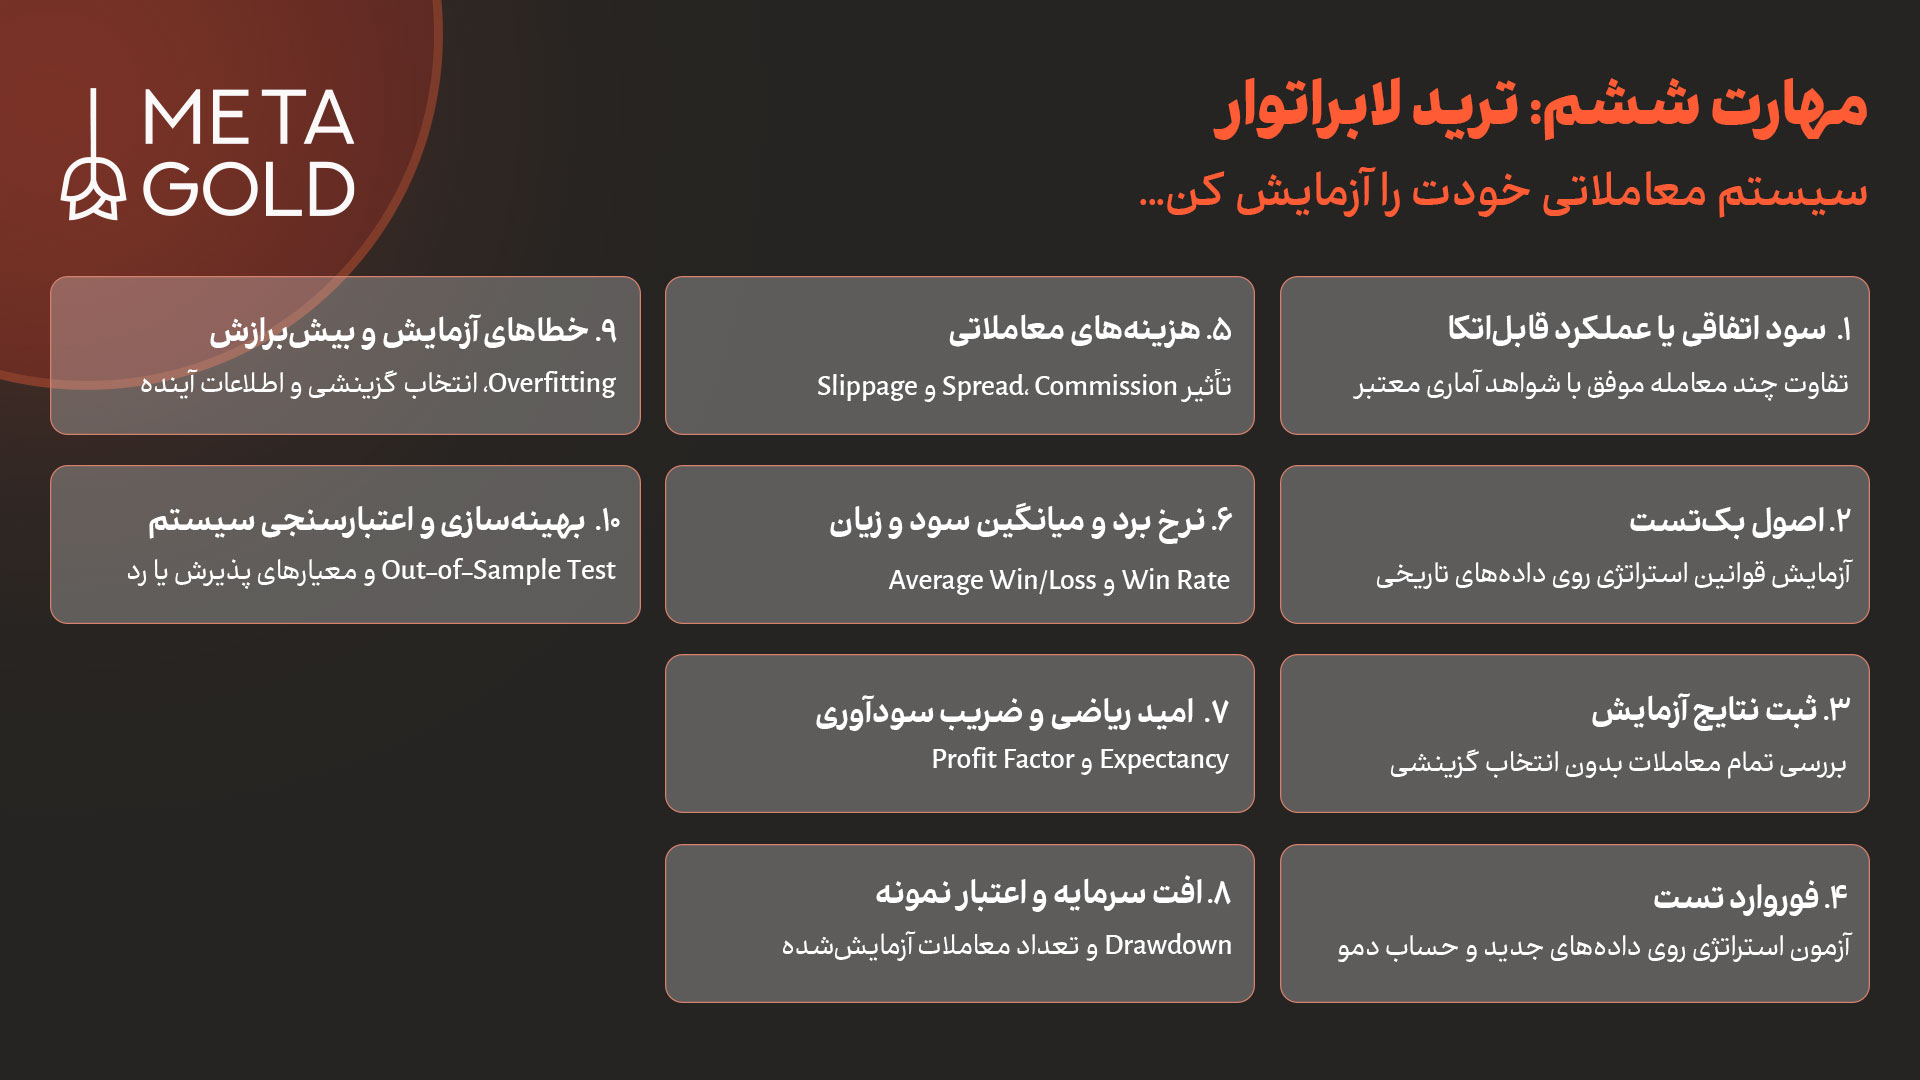
در وبینار «ترید لابراتوار؛ چطور بفهمیم سیستم واقعا سودده است؟» ابتدا تفاوت سود اتفاقی و عملکرد قابلاتکا را بررسی میکنیم. یاد میگیریم چرا یک دوره کوتاه سودآوری برای تأیید کیفیت استراتژی کافی نیست و چگونه تعداد معاملات، شرایط بازار و اعتبار دادهها بر نتیجه ارزیابی تأثیر میگذارند.
سپس وارد مبحث بکتست (Backtest) میشویم. بکتست یعنی اجرای قوانین یک استراتژی روی دادههای تاریخی برای بررسی اینکه در گذشته چه نتایجی ایجاد میکرده است. در این بخش یاد میگیریم چگونه تمام موقعیتهای مطابق قوانین را شناسایی و ثبت کنیم، بدون اینکه فقط معاملات موفق را انتخاب کنیم یا قوانین را با اطلاع از نتیجه آینده تغییر دهیم.
در ادامه، فوروارد تست (Forward Test) را بررسی میکنیم. برخلاف بکتست که بر دادههای گذشته متکی است، در فوروارد تست استراتژی را روی دادههای جدید و در شرایط جاری بازار آزمایش میکنیم. این مرحله میتواند ابتدا در حساب دمو و بدون درگیر کردن سرمایه واقعی انجام شود تا تفاوت نتایج تاریخی با شرایط اجرای معاملات، هزینهها و محدودیتهای عملیاتی بهتر مشخص شود.
یکی از مهمترین بخشهای وبینار به تحلیل آماری عملکرد سیستم اختصاص دارد. یاد میگیریم چرا نرخ برد بالا بهتنهایی نشانه سودآوری نیست. برای مثال، ممکن است استراتژی در بیشتر معاملات برنده باشد، اما میانگین زیان معاملات بازنده آنقدر بزرگ باشد که مجموع عملکرد سیستم منفی شود.
در این بخش، شاخصهایی مانند نرخ برد، میانگین سود و زیان، امید ریاضی، ضریب سودآوری، افت سرمایه و تعداد معاملات را در کنار یکدیگر بررسی میکنیم. هدف این است که بتوانیم عملکرد سیستم را از چند زاویه بسنجیم و تنها بر اساس سود نهایی درباره آن تصمیم نگیریم.
بخش دیگری از وبینار به شناسایی خطاهای آزمایش اختصاص دارد. یکی از این خطاها، بیشبرازش (Overfitting) است؛ یعنی قوانین استراتژی را آنقدر بر اساس دادههای گذشته تغییر دهیم که روی همان دادهها نتایج بسیار خوبی ایجاد کند، اما در مواجهه با شرایط جدید عملکرد ضعیفی داشته باشد.
همچنین با خطاهایی مانند انتخاب گزینشی معاملات، نادیدهگرفتن هزینههای معاملاتی و استفاده ناخواسته از اطلاعات آینده آشنا میشویم. یاد میگیریم چرا باید روش آزمایش مشخص باشد و نتایج مثبت گذشته را بدون بررسی مستقل، نشانه موفقیت آینده ندانیم.
در بخش نهایی وبینار، روش بهینهسازی و اعتبارسنجی سیستم معاملاتی را بررسی میکنیم. یاد میگیریم چگونه تغییرات قوانین را بهصورت کنترلشده انجام دهیم، نسخههای مختلف یک استراتژی را مقایسه کنیم و عملکرد آنها را روی دادههایی خارج از نمونه اولیه آزمایش بسنجیم.
در پایان، برای ارزیابی سیستم معیارهایی تعریف میکنیم تا بتوانیم درباره ادامه آزمایش، اصلاح یا کنارگذاشتن یک استراتژی تصمیم آگاهانهتری بگیریم.
هدف این وبینار پیدا کردن یک استراتژی با سود تضمینی نیست. هیچ نتیجهای در بکتست یا فوروارد تست نمیتواند عملکرد آینده بازار را با قطعیت پیشبینی کند.
هدف این است که یاد بگیریم چگونه یک سیستم معاملاتی را بهصورت منظم آزمایش کنیم، نتایج آن را با معیارهای آماری بسنجیم و بهجای اعتماد به چند معامله موفق، بر اساس دادهها درباره کیفیت و قابلیت ادامه آزمایش آن تصمیم بگیریم.
در پایان این مهارت، قرار است بهجای اینکه بپرسیم «فکر میکنم استراتژی من خوب است؟»، بتوانیم بپرسیم «دادههای آزمایش درباره عملکرد استراتژی من چه میگویند؟»
سرفصلها
مخاطبین
سوالات متداول