

وبینار تشریح اهداف، چرائی تدوین و شیوه های اجرائی استاندارد 43 حسابداری ایران "" درآمد عملیاتی حاصل از قرارداد با مشتریان "" و معرفی راهکارهای نرم¬افزاری پشتیبان در حوزه ی فروش و درآمد
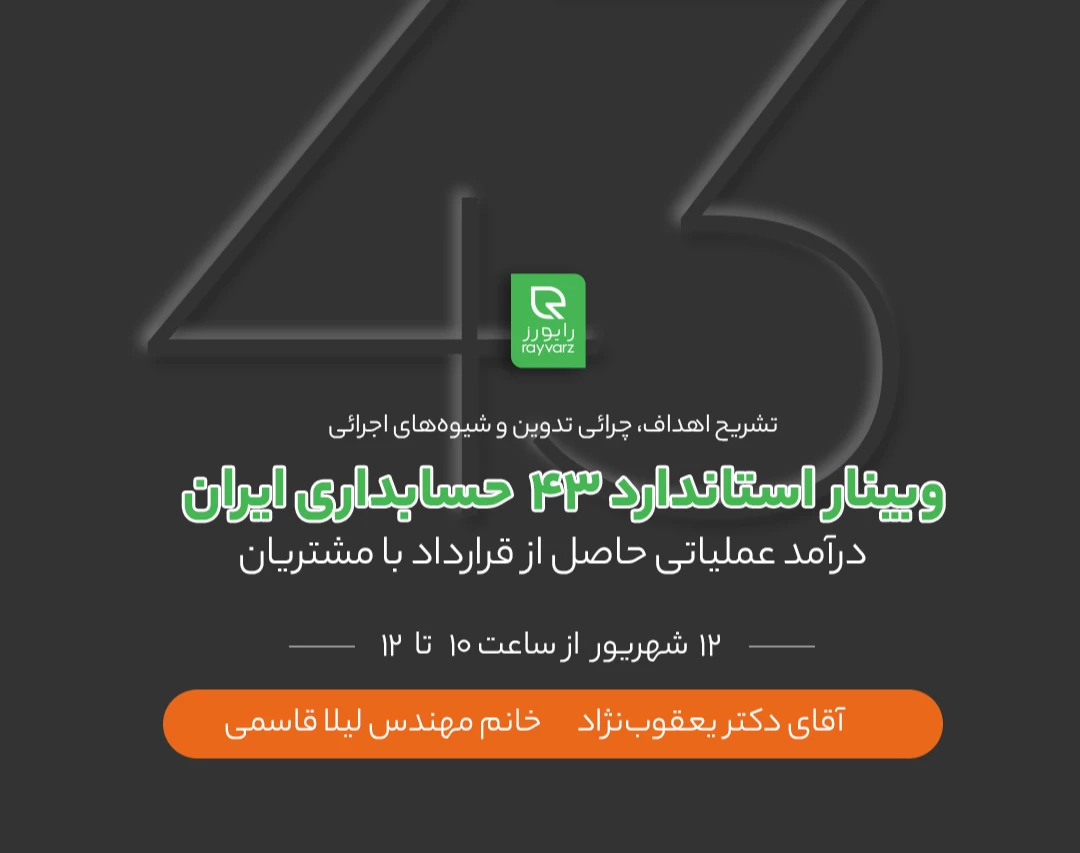
وبینار تشریح اهداف، چرائی تدوین و شیوه های اجرائی استاندارد 43 حسابداری ایران "" درآمد عملیاتی حاصل از قرارداد با مشتریان "" و معرفی راهکارهای نرم¬افزاری پشتیبان در حوزه ی فروش و درآمد
توضیحات
استاندارد حسابداری شماره ۴۳ که بر اساس استاندارد IFRS) 15) تدوین شده است نقطهعطفی در نحوهی شناسایی و ارائهی درآمد عملیاتی به شمار میرود. این استاندارد که در راستای همراهی با تحولات اخیر در حوزهی گزارشگری مالی تدوین شده، با هدف افزایش شفافیت، مقایسهپذیری و قابلیت اتکای صورتهای مالی از ابتدای سال 1404 لازمالاجرا شده است.
در این وبینار، به بررسی اهداف، چرائی تدوین، مفاهیم کلیدی، الزامات اجرایی و چالشهای پیادهسازی آن خواهیم پرداخت و در ادامه، نرمافزارهای پشتیبان و سیستمهای اطلاعاتی پوشش دهنده این استاندارد را متناسب با تنوع درآمد، معرفی خواهیم کرد. آشنایی با این استاندارد برای مدیران و کارشناسان حوزههای مالی، بازرگانی و پشتیبانی، حسابرسان و حسابداران کارآشنا و سایر فعالین حرفهی مالی، حسابرسی و مدیریت بسیار ضروری است.
همراه ما باشید تا از نگاهی دقیقتر، با سازوکارهای اجرائی آن آشنا شوید و از این طریق آمادگیهای تخصصی لازم را برای تهیهی صورتهای مالی متکی به رعایت این استاندارد کسب کنید.
سرفصلها
- اهداف و چرائی تدوین
- دامنهی پوشش و نحوهی جایگزینی با استانداردهای 3، 9 و 29
- نکات کلیدی و تمرکز بر شناخت، اندازهگیری، ارائه و افشای درآمد عملیاتی حاصل از قرارداد با مشتریان
- تشریح جرئیات و سازوکارهای اجرائی آن
- معرفی سیستمهای اطلاعاتی پشتیبان ، متناسب با فعالیت بنگاههای اقتصادی و تنوع درآمدهای عملیاتی شامل:
- درآمد فروش کالا
- درآمد اجرای پروژهها
- درآمد ارائهی خدمات
- . . .
- پرسش و پاسخ
مخاطبین
- دانشجویان و اساتید رشته حسابداری
- مدیران و مشاوران مالی و مالیاتی
- کلیه فعالین و شاغلین در حوزه حسابداری و مدیریت
- مدیران و.کارشناسان شرکتهای خدمات مالی
- سایر فعالین حرفه
- دانشجویان و اساتید رشته حسابداری
- مدیران و مشاوران مالی و مالیاتی
- کلیه فعالین و شاغلین در حوزه حسابداری و مدیریت
- مدیران و.کارشناسان شرکتهای خدمات مالی
- سایر فعالین حرفه