
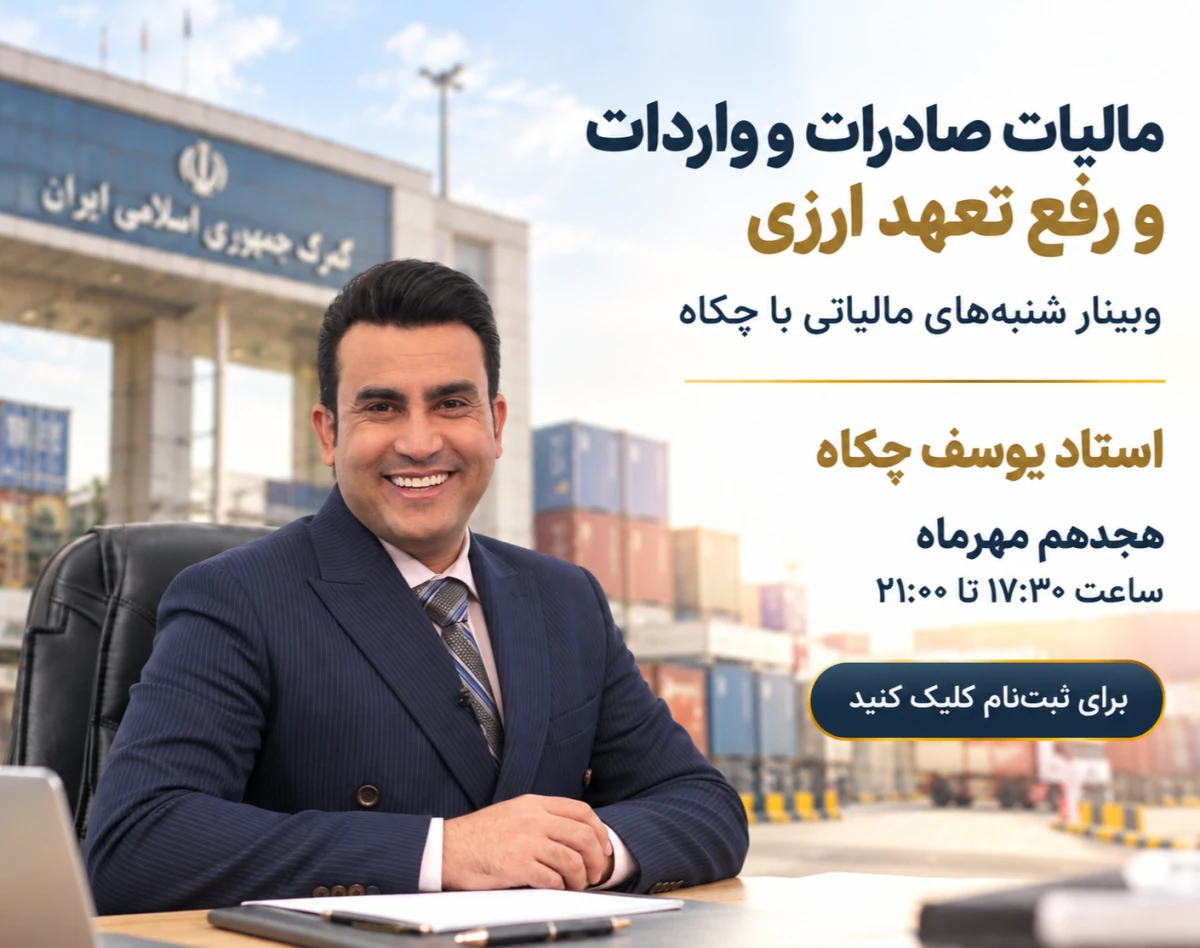


وبینار شنبه های مالیاتی با چکاه
وبینار شنبه های مالیاتی با چکاه
بلیتهای وبینار
توضیحات
رویکردی کاملاً اجرایی با محوریت سامانهها، بخشنامههای ۱۴۰۵ و استانداردهای حسابداری
در تجارت بینالملل، صادرات و واردات فقط به انجام تشریفات گمرکی و جابهجایی کالا محدود نمیشود. نحوه ثبت عملیات در سامانهها، ارزشگذاری گمرکی، ثبت رویدادهای مالی، رفع تعهد ارزی و نحوه انعکاس معاملات ارزی در حسابداری، میتواند مستقیماً بر مالیات، سود و زیان شرکت و حتی پذیرش هزینهها و معافیتهای مالیاتی اثر بگذارد.
در این وبینار، فرآیند صادرات و واردات از مرحله تشریفات گمرکی تا رفع تعهد ارزی و آثار مالیاتی و حسابداری آن، بهصورت یکپارچه و اجرایی بررسی میشود.
بخش اول: پیشنیازها، تشریفات گمرکی و چالشهای سامانهایابتدا مسیر تجارت بینالملل را از منظر عملیاتی بررسی میکنیم؛ از ثبت سفارش در سامانه جامع تجارت (NTSW) و انجام تشریفات گمرکی تا صدور کوتاژ و ثبت اطلاعات مربوط به معاملات صادراتی و وارداتی.
یکی از چالشهای مهم شرکتها، اختلاف میان ارزش ریالی کالا در اسناد و پروانههای گمرکی با مبالغی است که در دفاتر قانونی ثبت میشود. در این بخش بررسی میکنیم این اختلافها چگونه ایجاد میشوند و در فرآیند حسابرسی مالیاتی چگونه باید با آنها برخورد کرد.
همچنین به اهمیت اسناد و مدارک مثبته میپردازیم و بررسی میکنیم در فرآیند رسیدگی مالیاتی، صورتحسابها و مدارک مالی مودی چه جایگاهی در مقابل ارزشگذاری گمرکی دارند.
بخش دوم: کالبدشکافی ماده ۱۴۱ قانون مالیاتهای مستقیم و استرداد مالیاتیکی از مهمترین بخشهای وبینار، بررسی دقیق ماده ۱۴۱ قانون مالیاتهای مستقیم و ارتباط آن با صادرات است.
در این بخش، شرایط برخورداری از معافیت مالیاتی صادرات بررسی شده و تفاوت میان کالاهای صادراتی غیرنفتی و خدمات با مواد خام و نیمهخام تشریح میشود.
همچنین به یکی از مهمترین حلقههای این فرآیند یعنی رفع کامل تعهد ارزی پرداخته خواهد شد؛ چراکه وضعیت رفع تعهد ارزی میتواند مستقیماً بر برخورداری از معافیت یا نرخ صفر مالیاتی صادرات اثرگذار باشد.
در ادامه، فرآیند استرداد مالیات بر ارزش افزوده صادرکنندگان و همچنین چالشهای مربوط به مالیات علیالحساب پرداختشده در گمرک بررسی میشود.
در صورتی که حقوق مالیاتی شرکت به دلیل خطاهای سامانهای یا مشکلات ثبت اطلاعات نادیده گرفته شده باشد، مسیر پیگیری و دفاع نیز بررسی خواهد شد؛ از جمله نحوه طرح موضوع در هیئتهای حل اختلاف مالیاتی و ماده ۲۱۶.
بخش سوم: تحلیل استراتژیک روشهای رفع تعهد ارزیرفع تعهد ارزی صرفاً یک تشریفات اداری یا گمرکی نیست؛ بلکه میتواند یک موضوع حساس مالی، مالیاتی و تجاری باشد.
در این بخش، روشهای مختلف رفع تعهد ارزی بررسی و از منظر اجرایی، حسابداری و آثار مالیاتی با یکدیگر مقایسه میشوند.
سامانه مبادله ارز و طلا
یکی از موضوعات مهم، اختلاف میان نرخهای مصوب و نرخهای آزاد ارز است. این اختلاف میتواند حاشیه سود شرکت را کاهش داده و حتی موجب ایجاد زیانهای پنهان ارزی شود.
واردات در مقابل صادرات خود
این روش و فرآیند اجرایی آن بررسی میشود و موانعی مانند محدودیتهای اعتبارسنجی و سقف واردات، بهخصوص در مورد کارتهای بازرگانی جدید، مورد توجه قرار میگیرد.
واگذاری ارز به غیر
این روش بهعنوان یکی از راهکارهای مهم برای مدیریت ریسک اختلاف نرخ ارز بررسی میشود و نحوه ثبت شفاف رویدادهای مربوط به آن در سیستم حسابداری مورد توجه قرار میگیرد.
معامله مستقیم در خارج از کشور
محدودیتها و شرایط استفاده از این روش بررسی خواهد شد؛ بهخصوص برای صادرکنندگانی که منابع ارزی آماده در حسابهای برونمرزی ندارند.
اظهار اسکناس فیزیکی
در شرایطی که دسترسی به سامانهها با مشکل مواجه است، اظهار اسکناس فیزیکی میتواند بهعنوان یکی از راهکارهای نهایی مطرح شود. در این بخش، فرآیند آن و موضوع دریافت رسید سنا از باجههای گمرک برای مختومه کردن پرونده بررسی میشود.
بخش چهارم: حسابداری ارزی و مقررات تسعیر؛ منطبق با بخشنامههای ۱۴۰۵در بخش پایانی، موضوع حسابداری معاملات ارزی و تسعیر ارز از منظر استانداردهای حسابداری و مقررات مالیاتی بررسی میشود.
ابتدا زمانبندی تسعیر را بررسی میکنیم:
-
تسعیر بهای معاملات ارزی در تاریخ انجام معامله
-
تسعیر مجدد اقلام پولی در تاریخ صورتهای مالی
سپس به تشخیص اقلام پولی و غیرپولی میپردازیم و تفاوت نحوه برخورد با مواردی مانند موجودی نقد و پیشپرداختهای دارای قیمت ثابت را بررسی میکنیم.
نرخهای مبنای تسعیر
در ادامه مشخص میشود در شرایط مختلف، کدام نرخ میتواند مبنای تسعیر قرار گیرد؛ از جمله:
-
نرخ مراجع ذیصلاح مانند بانک مرکزی برای معاملات دارای تکالیف ارزی
-
نرخ خرید و فروش مرکز مبادله در روش واردات در مقابل صادرات، در صورت نبود اسناد مثبته
-
نرخ فروش اسکناس صرافی ملی برای واردات بدون انتقال ارز، در صورت نبود اسناد
سود و زیان تسعیر ارز و مالیات
یکی از کاربردیترین قسمتهای وبینار، بررسی آثار مالیاتی سود و زیان تسعیر ارز است.
در این بخش به موارد زیر پرداخته میشود:
-
قاعده کلی مشمولیت مالیاتی سود تسعیر ارز
-
شرایط عدم پذیرش زیان تسعیر مربوط به بدهیهایی که منشأ آنها درآمدهای معاف است
-
نحوه اعمال نرخ صفر برای سود تسعیر صادراتی متناسب با میزان رفع تعهد ارزی انجامشده
-
شرایط پذیرش زیان تسعیر بهعنوان هزینه قابل قبول مالیاتی
تکالیف سامانه مؤدیان از ۷ اردیبهشت ۱۴۰۶
در پایان، تکالیف جدید اشخاص تجاری در کارپوشه تجاری سامانه مؤدیان بررسی میشود.
از جمله:
-
الزام به ثبت اطلاعات مربوط به سود تسعیر ارز در کارپوشه تجاری
-
بررسی جرایم مرتبط با کتمان اطلاعات
-
شرایط پذیرش زیان تسعیر ارز بهعنوان هزینه قابل قبول، با توجه به اعلام اطلاعات توسط مودی در کارپوشه تجاری
خروجی این وبینار
در پایان این وبینار، مخاطب با یک تصویر یکپارچه از ارتباط میان صادرات، واردات، گمرک، سامانه جامع تجارت، رفع تعهد ارزی، ماده ۱۴۱، مالیات بر ارزش افزوده، سامانه مؤدیان، حسابداری ارزی و تسعیر ارز مواجه خواهد شد و میتواند آثار هر تصمیم ارزی را از منظر مالی و مالیاتی بهتر ارزیابی کند.
این وبینار بر اساس سرفصلهای ارائهشده، رویکردی اجرایی و مسئلهمحور دارد و تمرکز آن بر چالشهایی است که شرکتها، مدیران مالی، حسابداران و فعالان تجارت خارجی در فرآیندهای واقعی با آن مواجه هستند.
مخاطبان هدف وبیناراین وبینار برای افرادی طراحی شده است که بهصورت مستقیم با صادرات، واردات، امور مالی، مالیات، حسابداری ارزی و رفع تعهد ارزی درگیر هستند، از جمله:
-
مدیران مالی و مدیران حسابداری شرکتها
-
حسابداران و حسابرسان شرکتهای واردکننده و صادرکننده
-
کارشناسان مالیاتی و مشاوران مالیاتی
-
مدیران شرکتهای بازرگانی و تجاری
-
صادرکنندگان و واردکنندگان
-
کارشناسان امور گمرکی و تجارت خارجی
-
مدیران و کارشناسان شرکتهایی که تعهدات ارزی دارند
-
افرادی که مسئول ثبت و کنترل عملیات ارزی و گمرکی در شرکت هستند
-
فعالانی که با سامانه جامع تجارت، سامانههای ارزی و سامانه مؤدیان سروکار دارند
بهویژه برای شرکتهایی که عملیات صادرات و واردات آنها مستقیماً بر صورتهای مالی، مالیات عملکرد، مالیات بر ارزش افزوده و سود و زیان ارزی اثر میگذارد، تسلط بر این مباحث اهمیت ویژهای دارد.
چرا شرکت در این وبینار ضروری است؟در عملیات تجارت خارجی، یک اشتباه در ثبت اطلاعات، انتخاب روش رفع تعهد ارزی، نحوه تسعیر ارز یا مستندسازی معاملات میتواند فراتر از یک خطای حسابداری باشد و به تبعات مالیاتی، اختلاف با گمرک، از دست رفتن مزایای مالیاتی یا ایجاد هزینه و زیان برای شرکت منجر شود.
از طرف دیگر، ارتباط میان گمرک، سامانه جامع تجارت، رفع تعهد ارزی، مالیات و حسابداری باعث شده است که تصمیمگیری در هر یک از این بخشها بدون شناخت آثار بخشهای دیگر، ریسک بالایی داشته باشد.
در این وبینار، این موضوعات بهصورت جداگانه و پراکنده بررسی نمیشوند؛ بلکه ارتباط میان آنها از یک نگاه اجرایی بررسی خواهد شد.
شرکت در این وبینار به شما کمک میکند:
-
ریسکهای مالیاتی ناشی از اختلاف اطلاعات گمرکی و دفاتر قانونی را بهتر شناسایی کنید.
-
شرایط و الزامات مرتبط با معافیت صادراتی و ماده ۱۴۱ را دقیقتر بررسی کنید.
-
ارتباط رفع تعهد ارزی با معافیت و نرخ صفر مالیاتی را درک کنید.
-
روشهای مختلف رفع تعهد ارزی را از منظر مالی و اجرایی مقایسه کنید.
-
آثار اختلاف نرخ ارز بر سود و زیان شرکت را بهتر تحلیل کنید.
-
نحوه برخورد حسابداری با معاملات ارزی و تسعیر ارز را بشناسید.
-
ریسکهای مربوط به پذیرش یا عدم پذیرش سود و زیان تسعیر ارز در رسیدگی مالیاتی را کاهش دهید.
-
تکالیف مرتبط با سامانه مؤدیان و کارپوشه تجاری را بهتر مدیریت کنید.
-
در صورت بروز اختلاف، برای دفاع از حقوق مالیاتی شرکت مستندتر و آمادهتر عمل کنید.
هدف اصلی وبینار این است که مخاطب صرفاً با مجموعهای از قوانین و بخشنامهها مواجه نشود؛ بلکه بتواند ارتباط میان تصمیم تجاری، عملیات گمرکی، رفع تعهد ارزی، ثبت حسابداری و نتیجه مالیاتی آن تصمیم را در عمل تحلیل کند.
سرفصلهای وبینار بر تشریفات گمرکی، ماده ۱۴۱، استرداد مالیات، روشهای رفع تعهد ارزی و مقررات حسابداری و تسعیر ارز متمرکز است.